Мадина Султанова
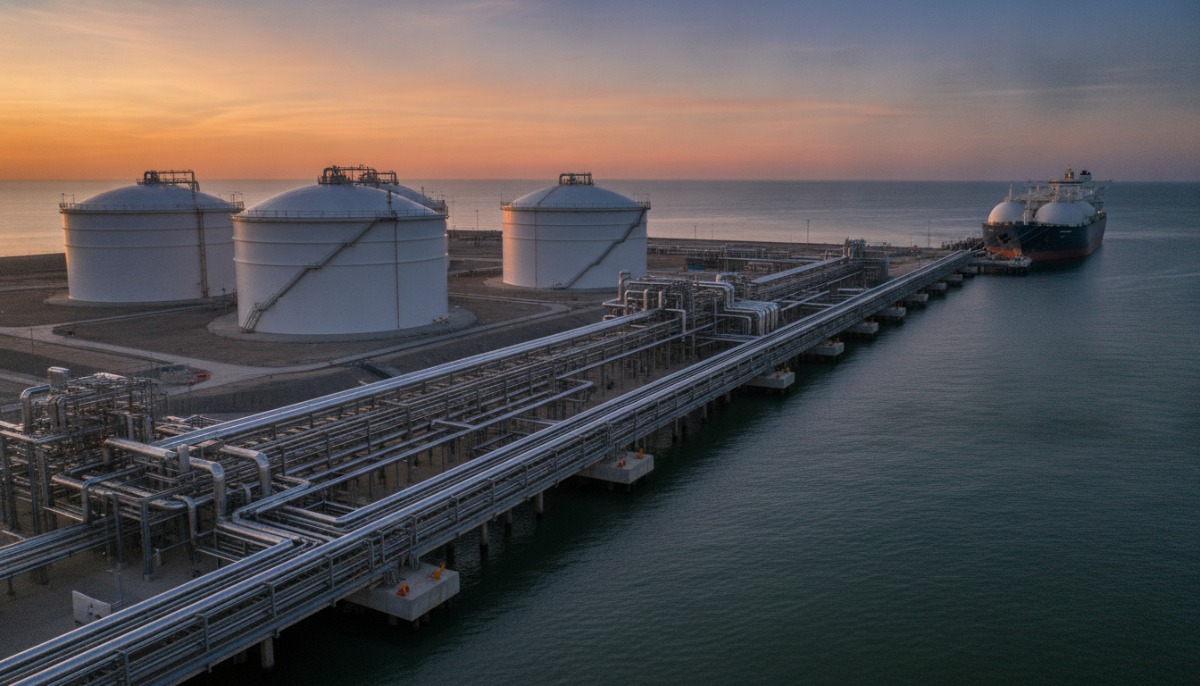
Соединенные Штаты Америки получат наибольшую выгоду от масштабной перестройки мировой торговли сжиженным природным газом (СПГ), вызванной обострением конфликта вокруг Ирана. К такому выводу пришли эксперты аналитической компании GlobalData. За последние десятилетия технология сжижения превратила природный газ из регионального топлива в полноценный глобальный биржевой товар, на долю которого сегодня приходится более половины всей международной торговли газом. Однако геополитические кризисы все сильнее дестабилизируют сторону предложения. Эскалация вокруг Ирана усугубила ситуацию, нарушив судоходство через Ормузский пролив — критически важную морскую артерию для поставок СПГ и всей мировой энергетики.
Согласно прогнозам из стратегического отчета GlobalData LNG Industry Landscape, мировая газовая инфраструктура продолжает активно расширяться несмотря на внешние потрясения. Ожидается, что глобальные мощности по сжижению газа вырастут с 482 миллионов тонн в год в 2024 году примерно до 874 миллионов тонн к 2030 году с учетом проектов, находящихся на продвинутых этапах строительства. Одновременно с этим увеличатся и мощности по регазификации — обратному переводу топлива из жидкого в газообразное состояние: они поднимутся с 59 378 миллиардов кубических футов до более чем 77 800 миллиардов кубических футов, прежде всего за счет спроса в Азии и Европе.
Нефтегазовый аналитик GlobalData Равиндра Пураник отмечает, что кризисные явления кардинально трансформируют мировой газовый рынок. «Геополитическая напряженность существенно меняет глобальный ландшафт СПГ, сужая возможности поставок, перенаправляя торговые потоки и усиливая ценовую волатильность в ключевых регионах потребления», — прокомментировал эксперт. По его оценке, центральным шоком для отрасли стал конфликт на Украине, который ускорил структурный отказ Европы от российского трубопроводного газа в пользу морских поставок СПГ. Этот переход резко повысил зависимость европейских стран от глобальных спотовых грузов, что, в свою очередь, снизило гибкость предложения для импортеров, чувствительных к уровню цен.
Хотя сам Иран не входит в число крупных экспортеров СПГ, военная напряженность в регионе привела к резкому сокращению местных объемов производства и сбоям в графике морских перевозок. Рынки немедленно закладывают эти риски в стоимость фрахта, доступность танкеров и расценки на краткосрочные контракты, провоцируя дополнительные ценовые колебания. В результате мировой рынок СПГ все заметнее разделяется в пользу закупочных стратегий, ориентированных на энергетическую безопасность: покупатели делают ставку на портфельных поставщиков, гибкие условия доставки и диверсифицированные морские маршруты.
Главным бенефициаром иранского кризиса становятся США, поскольку конфликт привел к приостановке катарских мощностей по сжижению газа, обеспечивающих около 12,5% мирового предложения, и вновь обнажил уязвимость Ормузского пролива. Северная Америка во главе с Соединенными Штатами уже располагает крупнейшей в мире действующей базой по производству СПГ мощностью 132 миллиона тонн в год. При этом еще 159 миллионов тонн годовых мощностей находятся на продвинутой стадии разработки, а проекты на дополнительные 151 миллион тонн — на ранних этапах подготовки, и часть из них способна заработать к 2030 году.
Важнейшим козырем американских поставщиков с ценообразованием на базе хаба Henry Hub остается их независимость от судоходства в Ормузском проливе и гибкие контрактные условия, позволяющие менять порт назначения прямо в пути. Это делает США крупнейшим балансирующим поставщиком для Европы и растущим источником топлива для Азии. По оценкам аналитиков, после завершения острой фазы конфликта европейские регазификационные терминалы нарастят загрузку, перекупая свободные партии газа по премиальным ценам. В то же время чувствительные к стоимости топлива рынки Южной Азии и ряда стран Юго-Восточной Азии столкнутся с недозагрузкой мощностей из-за падения спроса и ограниченной платежеспособности.
Подводя итоги исследования, Равиндра Пураник указал на долгосрочный сдвиг в психологии участников энергетического рынка. «В целом совокупное воздействие конфликтов на Украине и вокруг Ирана формирует более чувствительный к рискам рынок СПГ, для которого характерны более высокие премии за надежность, усиление конкуренции за свободные партии грузов и постоянный упор на устойчивые, политически выверенные цепочки поставок», — заключил аналитик.