Нурлан Уразов
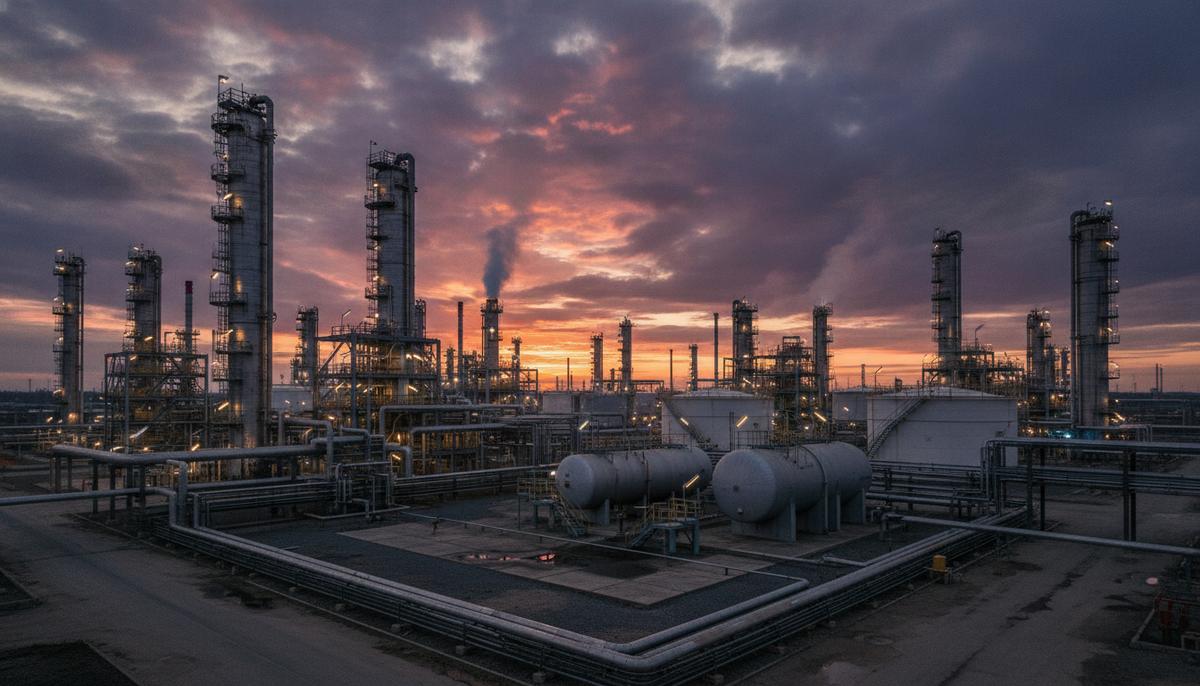
Согласно новому исследованию аналитической компании Wood Mackenzie, примерно каждый пятый нефтеперерабатывающий завод в мире сталкивается с растущим риском закрытия. Это связано с тем, что глобальный потребность в нефти достигнет своего пика в течение следующего десятилетия, после чего начнется структурный спад. Как отмечают эксперты, для нефтеперерабатывающей отрасли простая надежда на лучшее больше не является выигрышной стратегией.
В настоящее время мировой спрос на нефтепродукты составляет 105 миллионов баррелей в сутки. По прогнозам Wood Mackenzie, к 2032 году этот показатель вырастет до 108 миллионов баррелей, а затем начнет неуклонно снижаться. Около 20% существующих мировых мощностей уже находятся на так называемом «эскалаторе, идущем вниз», сталкиваясь с падением рентабельности и растущей угрозой остановки производства. Несмотря на то что пик ожидается только в 2032 году, окно для принятия крупных инвестиционных решений стремительно закрывается. При этом в таких странах, как Индия, инвестиции в переработку продолжатся благодаря росту внутреннего потребления и политике энергетической независимости.
Старший вице-президент по нефтепереработке Wood Mackenzie Алан Гелдер подчеркивает: «Сектор и раньше переживал структурные изменения, от нефтяных шоков 1970-х годов до волны инвестиций на Ближнем Востоке и в Азии в 2000-х. Однако нынешнее давление имеет иную природу. Впервые отрасль сталкивается с устойчивым снижением конечного спроса, а не с временными перебоями в поставках». Он добавил, что масштаб, технологическая сложность и географическое положение определят, какие активы имеют реальные шансы на выживание. Для заводов без структурных преимуществ отсутствие надежного плана адаптации означает фактическое решение о закрытии.
Снижение спроса будет неравномерным. Бензин испытывает самое сильное давление из-за массового перехода на электромобили. Дизельное и авиационное топливо оказались более устойчивыми, так как для тяжелого автотранспорта и авиации пока нет четкого пути декарбонизации. Сжиженный углеводородный газ и нафта выигрывают от потребности в нефтехимическом сырье, в то время как специализированные продукты, включая смазочные материалы и битум, остаются защищенными из-за отсутствия масштабных биоальтернатив.
Текущая высокая маржа нефтепереработки, вызванная геополитическими конфликтами на Ближнем Востоке и повреждением российских заводов, вернется к более скромным значениям после нормализации ситуации. Сектор исторически генерирует более низкую доходность на капитал, чем добыча, что затрудняет привлечение средств, необходимых для модернизации именно тогда, когда потребность в них наиболее велика.
Конкурентоспособность активов распределяется крайне неравномерно. Крупномасштабные и высокотехнологичные заводы, такие как предприятия на побережье Мексиканского залива в США, современные экспортно-ориентированные комплексы на Ближнем Востоке и нигерийский завод Dangote, обладают наибольшим запасом прочности. Комплексные химически интегрированные площадки, которые все чаще встречаются в Китае, могут перенаправлять объемы с падающего рынка транспортного топлива в нефтехимию. Именно они имеют наилучшие шансы стать интегрированными энергетическими парками будущего.
В то же время прибрежные крекинговые заводы сталкиваются с прямой международной конкуренцией. Европейские активы испытывают наиболее острое региональное давление. Небольшие заводы с низкой сложностью технологических процессов в развивающихся странах выживают зачастую исключительно за счет государственных субсидий.
Существует несколько стратегий адаптации, но высокие капитальные затраты и неопределенность рынка усложняют их реализацию. Интеграция с нефтехимией является основным путем для крупных комплексов. Биологическая и циклическая конверсия подходит для прибрежных заводов Европы, а улавливание и хранение углерода актуально в первую очередь для европейских операторов.
Вице-президент по консалтингу в сегменте переработки Wood Mackenzie Крис Барри отмечает: «Капитал, необходимый для реализации большинства этих стратегий, весьма значителен. Риск заключается в несоответствии между амбициями компаний и возможностями их балансов». По его словам, для структурно более слабых площадок консолидация вокруг сильных позиций на местном рынке или переход к выпуску спецпродуктов является наиболее оправданным путем к долгосрочной жизнеспособности.
В ближайшие несколько десятилетий нефтепродукты останутся центральным элементом мировой экономики. Однако в долгосрочной перспективе отрасль ожидает разделение: на одном полюсе окажутся интегрированные парки мирового класса, а на другом — заводы, которым грозит перепрофилирование или полное закрытие. Для инвесторов и владельцев активов вопрос теперь заключается не в том, столкнется ли их НПЗ с трудностями, а в том, есть ли у него инструменты для адаптации.