Мадина Султанова
Согласно отчёту Международного энергетического агентства (МЭА), опубликованному в ноябре 2026 года по запросу председательства Франции в «Группе семи», международная морская и речная торговля углеводородами сталкивается с растущими угрозами со стороны экстремальных погодных явлений. По оценкам аналитиков, в 2024 году около 40% сырой нефти, 30% нефтепродуктов и 15% природного газа в мире преодолевали хотя бы часть пути от мест добычи к потребителям по воде. Несмотря на то что водный транспорт остаётся самым экономичным и низкоуглеродным способом доставки крупных партий сырья (перевозка одной тонны груза на тысячу километров морем обходится примерно в 4 доллара США против 80 долларов по железной дороге и 300 долларов автотранспортом), высокая концентрация маршрутов и портовых узлов делает цепочки поставок уязвимыми перед природными катаклизмами.
За последние четверть века география морских энергопотоков заметно изменилась. С 2000 года объёмы морской торговли сырой нефтью выросли примерно на 15%, однако транспортная работа танкерного флота в тонно-километрах увеличилась сразу на 40% из-за смещения перерабатывающих мощностей и импортного спроса из Атлантического бассейна в Азию, прежде всего в Китай и Индию. Объёмы перевозок сжиженного природного газа (СПГ) за тот же период выросли в четыре раза, а США к 2023 году обогнали Катар и стали крупнейшим мировым экспортёром этого топлива, отправляя свыше 90% своих партий с терминалов на побережье Мексиканского залива в Луизиане и Техасе. По прогнозам МЭА, к 2050 году глобальная активность в сегменте перевозок нефти и газа вырастет с нынешних 32 трлн тонно-километров до 40 трлн при реализации заявленных государствами планов и до 47 трлн при сохранении текущих подходов, при этом флот нефтяных танкеров увеличится на 35–45%, а газовозов – на 60–80%.
Эксперты агентства отмечают, что уязвимость береговой инфраструктуры во многом определяется её географическим положением. Крупные портовые кластеры – такие как побережье Мексиканского залива в США, Персидский залив, Рейнско-Шельдтский узел в Европе, российские порты на Балтике, Токийский залив и порты вокруг Сеула – способны перераспределять грузы при локальных сбоях. Например, когда в 2019 году тайфун вызвал столкновение судов и временное закрытие СПГ-терминала в китайском Жудуне, партии газа перенаправили в соседние порты Таншань и Далянь. Вместе с тем региональные ураганы могут выводить из строя сразу несколько узлов одного кластера. Ещё острее риски для изолированных импортных терминалов без альтернативных трубопроводов: так, утечка на единственном выносном причале в Уругвае в августе 2025 года привела к остановке единственного нефтеперерабатывающего завода страны после исчерпания двухнедельных запасов сырья и вынудила импортировать готовое топливо по цене около 500 тыс. долларов в сутки.
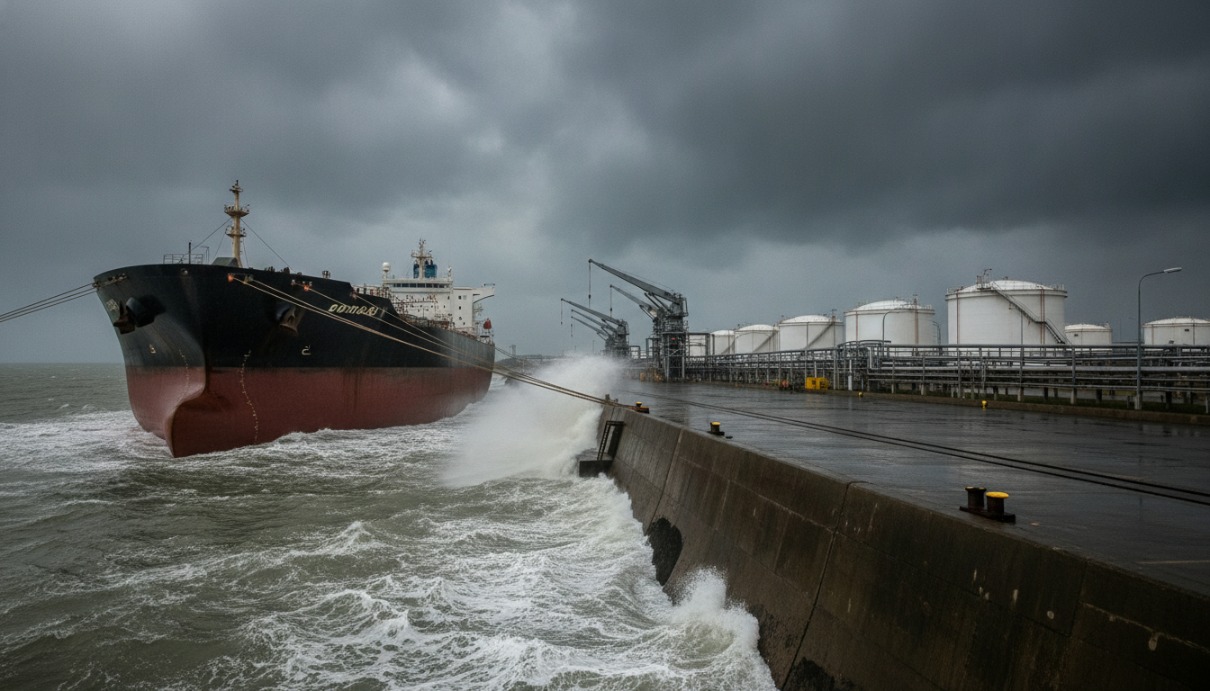
Одним из наиболее разрушительных факторов для морских терминалов выступают тропические циклоны. По расчётам МЭА, практически все танкерные порты Японии, Республики Корея и Китая подвержены риску прохождения циклона в среднем не реже одного раза в 500 лет, а более половины портов Японии и Кореи находятся в зоне угрозы мощных штормов третьей категории и выше со скоростью ветра не менее 178 км/ч. Высокая концентрация рисков наблюдается также на побережье Мексиканского залива США, где сосредоточена почти половина американских нефтеперерабатывающих мощностей, и в Западной Австралии, где в марте 2026 года тропический циклон Нарель повредил теплообменники на СПГ-проекте Уитстоун и остановил производство примерно на четыре недели. Дополнительное давление оказывает экстремальная жара: температуры выше 35 градусов Цельсия размягчают портовые покрытия, деформируют рельсы, усиливают испарение нефтепродуктов и снижают эффективность установок сжижения газа. Если в 1990–2022 годах свыше 60 жарких дней в году фиксировалось лишь примерно в 50 портах, преимущественно на Ближнем Востоке, то к середине века при потеплении около 3 градусов число таких портов может почти утроиться.
Самой частой причиной сбоев в работе портов остаются наводнения, которым подвержена примерно четверть всех танкерных портов мира. В Китае в зоне риска находятся свыше 40% портов, в Северной Америке – почти 30%, а в Европе зафиксировано наибольшее абсолютное число уязвимых гаваней – более ста. Речные и прибрежные паводки в среднем нарушают работу портов почти на 11 дней против 4,25 дня при циклонах, поскольку часто повреждают подъездные автодороги, железные дороги и трубопроводы. На сегодня средний ежегодный физический ущерб танкерным портам от погодных явлений оценивается примерно в 5 млрд долларов США, причём почти половина этой суммы приходится на Европу и Северную Америку из-за высокой стоимости активов. При сохранении траектории глобального потепления около 3 градусов Цельсия к 2050 году эти ежегодные потери могут почти удвоиться, а среднее время простоя портов, сейчас составляющее 1,5 дня в год на порт, вырастет примерно на 35%. При этом отдельные катастрофы способны наносить колоссальный урон: ураган Катрина в 2005 году причинил семи портам Мексиканского залива ущерб на 820 млн долларов и привёл к выбытию 1,5 млн баррелей в сутки добычи нефти, а тайфун Маэми в 2003 году вывел из строя южнокорейский порт Пусан на 91 день.
Особую обеспокоенность в МЭА вызывает положение малых островных экономик, зависящих от одного или двух морских терминалов. Анализ 76 таких территорий показал, что более 85% из них обеспечивают не менее трёх четвертей своей электрогенерации за счёт привозного ископаемого топлива, главным образом дизельного. При этом как минимум 13 островных государств держат резервы менее чем на 90 дней потребления, а шесть – всего на три недели, тогда как около 60% островных портов находятся в зоне угрозы мощных тропических циклонов. В таких условиях повреждение причала способно быстро парализовать энергоснабжение и работу экстренных служб, как это произошло на Гаити после землетрясения 2010 года. Авторы исследования указывают, что снизить зависимость островов от морских поставок топлива помогает развитие местной возобновляемой энергетики: так, Палау, где в 2019 году 97,5% электроэнергии вырабатывалось на дизеле, к 2024 году довело долю солнечной генерации до 30%.
Помимо портовой инфраструктуры, экстремальная погода всё чаще нарушает судоходство в узких морских проходах. Хотя главные мировые нефтяные артерии – Ормузский и Малаккский проливы, через каждый из которых проходит около пятой части глобальных поставок нефти и СПГ, а также Южно-Китайское море с четвертью нефти и почти третью СПГ – в наибольшей степени чувствительны к геополитике, отдельные узкие места регулярно страдают от климатических факторов. Пролив Лусон, обеспечивающий около 19% мировой морской торговли, с ноября 2020 года пережил 25 дней сокращения трафика более чем на 80% из-за тайфунов. Турецкие проливы Босфор и Дарданеллы, не имеющие морской альтернативы для выхода из Чёрного моря в Средиземное, периодически закрываются на несколько часов из-за плотного тумана, как и подходной канал порта Хьюстон, теряющий по этой причине три-четыре дня в году.
Серьёзным испытанием для межконтинентальных маршрутов стали засухи в районе Панамского канала, через который в 2025 году проходило около 3% мировых поставок нефти и большая часть экспорта сжиженного углеводородного газа из США в Азию. Работа шлюзов канала требует около 250 млн литров пресной воды из озёр Гатун и Алахуэла на каждый проход судна. Во время засухи 2023–2024 годов, совпавшей с явлением Эль-Ниньо, трафик через канал сократился примерно на треть, причём танкеры и балкеры оказались особенно чувствительны к росту тарифов. На фоне нового прогнозируемого Эль-Ниньо в сентябре 2026 года администрация канала вновь снизила суточную пропускную способность с 36 до 32 судов, а плата за приоритетный проход танкера сжиженного газа достигла рекордных 5,3 млн долларов. Альтернативный маршрут вокруг мыса Доброй Надежды обходится дорого: для танкера на линии из Мексиканского залива в Японию такой обход удлиняет путь на 13 тыс. километров, добавляет 26 дней в пути и увеличивает расход топлива на 75%. В ответ Панама планирует построить новое водохранилище Рио-Индио за 1,6 млрд долларов и трубопровод для сжиженного газа мощностью 2,5 млн баррелей в сутки к 2031 году.
Не менее острые последствия засухи несут для внутреннего водного транспорта, ключевым примером которого в отчёте названа река Рейн. В 2024 году по этой артерии длиной 1230 километров перевезли около 285 млн тонн грузов, из которых 23% составили нефтепродукты и 17% – химикаты, а в 2020–2024 годах по Рейну проходило почти 30% немецкого импорта нефтепродуктов. Главным узким местом остаётся участок у города Кауб на Среднем Рейне. Когда уровень воды там падает ниже 80 сантиметров, баржи могут загружаться лишь на 20–30%, а при падении ниже 40 сантиметров судоходство для обычных судов фактически прекращается. Во время рекордной засухи, начавшейся в июле 2026 года, река оставалась непроходимой три месяца подряд. Ставки фрахта барж между Роттердамом и Карлсруэ взлетели с 45 евро за тонну в конце июня до 215 евро в середине августа, а для замены одной стандартной баржи грузоподъёмностью 2550 тонн требовалось около ста автоцистерн. Из-за нехватки наземного транспорта на востоке Франции перебои затронули около 14% автозаправочных станций региона Гранд-Эст, а розничные цены на топливо в прирейнских землях Германии выросли более чем на 8 евроцентов за литр. При усилении потепления выше 3 градусов средняя продолжительность экономически нерентабельного периода у Кауба к концу века может удвоиться с одного до почти двух месяцев в году.
В заключение аналитики МЭА подчёркивают необходимость комплексного укрепления устойчивости энергетического судоходства – от модернизации инфраструктуры до системного планирования и международного сотрудничества. Среди действенных мер называются создание систем раннего оповещения и мониторинга в реальном времени, по примеру открытой платформы погоды и приливов в порту Роттердам, строительство защитных дамб, перенос критического электрооборудования выше уровня возможного затопления, а также восстановление мангровых лесов для защиты берегов, как это делается в кенийской Момбасе. Кроме того, операторам и государствам рекомендуется заранее готовить резервные запасы топлива и комплектующих, внедрять мелкосидящие речные суда, углублять проблемные участки фарватеров, включая проект оптимизации Среднего Рейна до 2,10 метра к 2033 году, диверсифицировать маршруты поставок и учитывать климатические прогнозы в национальных стратегиях энергетической безопасности.