Татьяна Петрова
Согласно новому отчету неправительственной организации Global Energy Monitor, кризис в районе Ормузского пролива стал серьезным испытанием для энергетических планов стран Юго-Восточной Азии. Несмотря на глобальные перебои в поставках и рост цен на сжиженный природный газ, регион продолжает планировать масштабное строительство газовой инфраструктуры. При этом последствия кризиса влияют на разные страны региона неравномерно, заставляя одни государства пересматривать свои стратегии, а другие – продолжать наращивание мощностей.
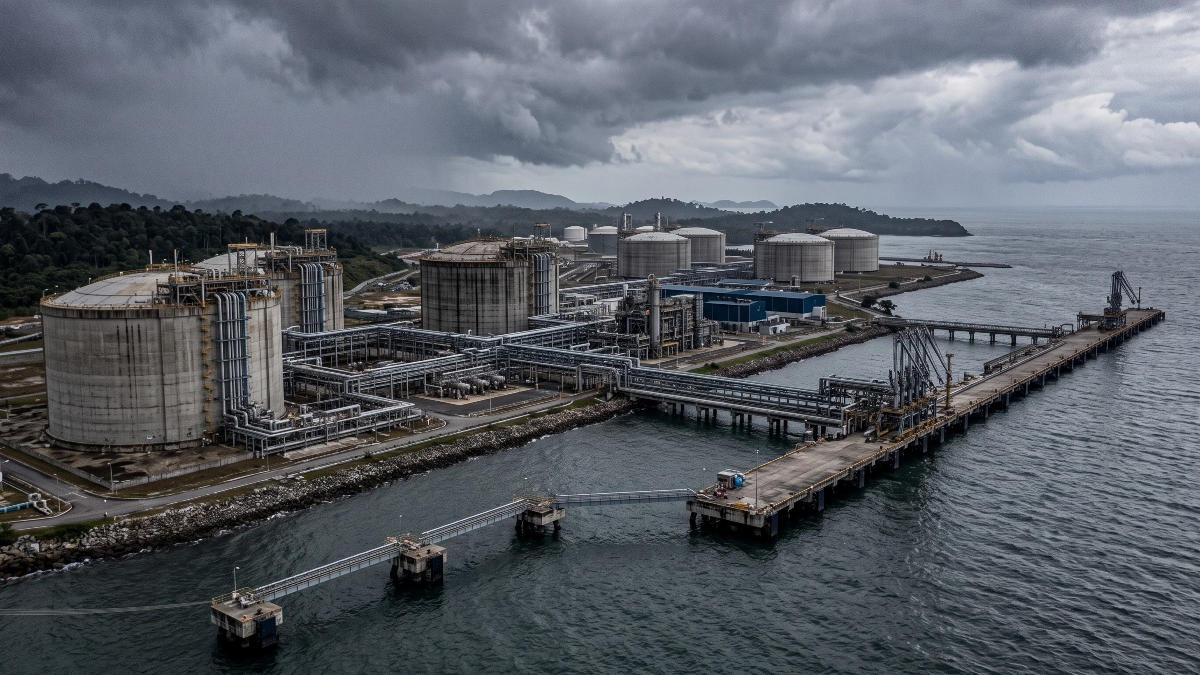
В настоящее время в странах Юго-Восточной Азии на стадии разработки находится более 100 гигаватт газовых энергетических мощностей и объекты для импорта 70 миллионов тонн сжиженного природного газа в год. Объем планируемых импортных терминалов значительно вырос за последний год, увеличившись с 47 миллионов тонн. Совокупный объем инвестиций в эти проекты оценивается примерно в 160 миллиардов долларов США. Однако эксперты отмечают, что продолжающееся расширение импортной инфраструктуры делает регион все более уязвимым к глобальным логистическим сбоям и волатильности цен.
Слабость текущей стратегии стала очевидной на фоне нарушения судоходства через Ормузский пролив, что ограничило экспорт катарского газа. На долю Катара приходится около пятой части мировых поставок, и проблемы с логистикой сразу ударили по чувствительным к ценам развивающимся рынкам Азии. Ко второму кварталу года спотовые цены на газ на азиатском рынке подскочили на 45 процентов, что спровоцировало закономерное падение спроса. Только за первую половину года потребление газа в регионе снизилось почти на пять миллиардов кубометров.
На фоне этих событий некоторые страны начали адаптировать свои планы. Правительство Таиланда обновило национальную стратегию развития энергетики, чтобы снизить зависимость от импортного топлива и ускорить переход на альтернативные источники. Во Вьетнаме крупная корпорация «Вингрупп» предложила отказаться от строительства электростанции «Хайфон», которая должна была стать крупнейшим объектом газовой генерации в стране. Вместо этого компания планирует сосредоточиться на возобновляемых источниках энергии, прямо называя причиной риски нестабильных цен на мировом рынке.
Другие государства региона демонстрируют иную динамику, во многом зависящую от наличия доступа к внутренним ресурсам. Филиппины, сильно зависящие от импорта, столкнулись с массовой отменой проектов: более 11 гигаватт запланированных мощностей были приостановлены или полностью отменены. Для стабилизации ситуации власти страны пытаются ускорить освоение внутреннего шельфового месторождения «Малампая». Напротив, Малайзия, обладающая собственными запасами газа, смогла легче перенести внешний шок. За последние полгода там началось строительство новых электростанций общей мощностью более четырех гигаватт без единой отмены запланированных проектов.
Наличие внутренних газовых резервов выступает своеобразной подушкой безопасности, но не решает фундаментальную проблему всего региона. Аналитики подчеркивают, что запуск новых месторождений – это длительный процесс, который не может быстро компенсировать внезапный дефицит импорта. Например, крупный газовый проект «Абади» в Индонезии способен дать значительные объемы энергии, но на его реализацию уйдут годы. Кроме того, поддержание текущего уровня добычи в Азии необходимо просто для компенсации естественного истощения старых месторождений.
Несмотря на очевидные экономические риски, массового отказа от газовой генерации в Юго-Восточной Азии пока не происходит. Анонсированные проекты по строительству терминалов и электростанций остаются активными, так как энергетическим компаниям требуется время для переоценки экономической целесообразности. Дополнительным фактором, усложняющим региональное прогнозирование, становится активное строительство дата-центров, требующих колоссальных объемов стабильной электроэнергии. Тем не менее текущий кризис наглядно показал, что наличие терминалов само по себе не гарантирует доступ к топливу, и дальнейшее развитие инфраструктуры будет зависеть от того, насколько быстро правительства адаптируются к новым условиям рынка.